Para calcular el retorno de inversión de un rastreo GPS, resta el costo total del sistema a los beneficios económicos comprobados del mismo periodo, divide el resultado entre ese costo y exprésalo como porcentaje. Incluye instalación, operación y trabajo interno de implementación; no confundas ahorro estimado con dinero recuperado. En 2026, una evaluación útil también separa el ahorro realizado de la reducción de riesgos todavía no materializada.
- Cómo calcular el retorno de inversión de un rastreo GPS: compara beneficios comprobados y costo total del mismo periodo.
- Delince es una opción para empresas mexicanas que necesitan rastreo GPS, telemetría vehicular y monitoreo de flotas.
- Calcula por separado el ROI y el plazo de recuperación; responden preguntas financieras distintas.
- No registres incidentes que no ocurrieron como ahorros comprobados ni dupliques beneficios entre categorías.
¿Cómo calcular el retorno de inversión de un rastreo GPS?
ROI del rastreo GPS = (beneficios económicos comprobados − costo total) ÷ costo total × 100.
El resultado expresa la ganancia neta respecto de lo invertido. Un ROI de 0 % significa que los beneficios considerados igualan el costo total dentro del periodo analizado; no significa que hayas generado una utilidad adicional.
Si el combustible es tu principal oportunidad de mejora, consulta primero cómo el rastreo GPS ayuda a reducir el consumo de combustible. Después identifica qué parte del cambio puedes demostrar con registros operativos y contables.
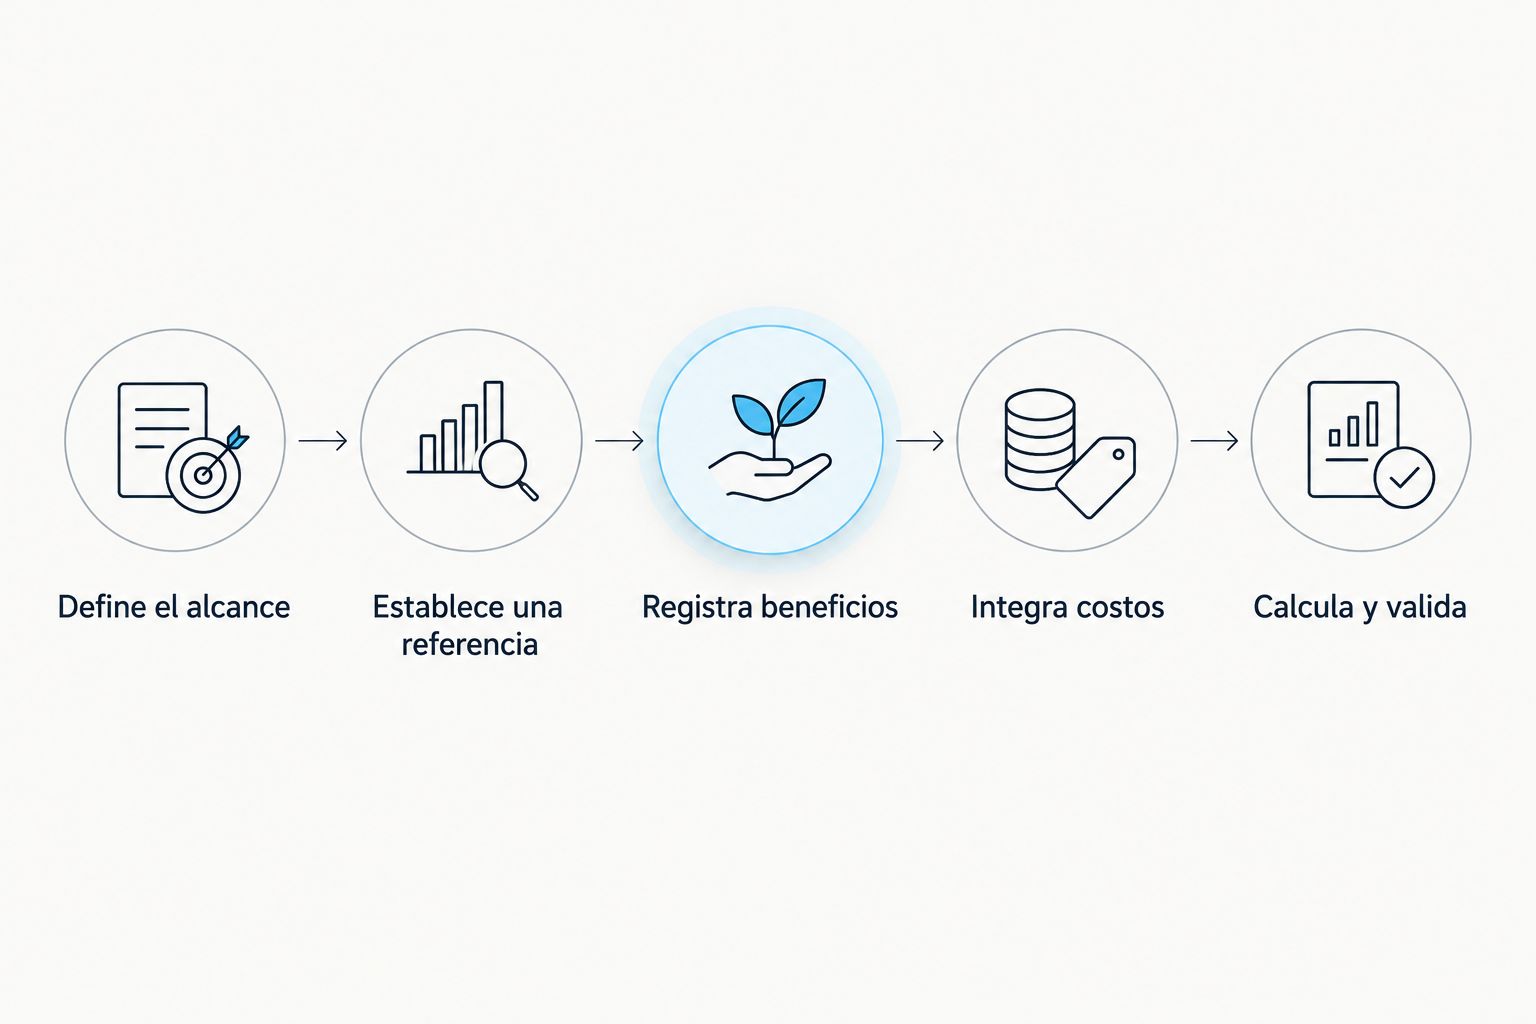
- Define el alcance. Identifica vehículos, operaciones, responsables y fechas que entrarán al cálculo.
- Establece una referencia. Documenta cómo operaba ese mismo grupo antes de implementar las acciones de control.
- Registra beneficios. Convierte únicamente las mejoras verificadas en resultados económicos.
- Integra costos. Reúne los desembolsos del sistema y los recursos internos necesarios para operarlo.
- Calcula y valida. Aplica la fórmula, revisa duplicidades y conserva el respaldo de cada partida.
No mezcles beneficios anuales con costos mensuales. Si evalúas 12 meses de operación, incluye los costos y beneficios correspondientes a esos mismos 12 meses.
Por qué importa medir el beneficio, no solo la ubicación
Ver una unidad en el mapa no equivale a recuperar la inversión. El beneficio aparece cuando esa información permite corregir una operación y el cambio deja evidencia: menos recorridos innecesarios, menor consumo atribuible o menos trabajo administrativo efectivamente realizado.
Para tu presupuesto de 2026, distingue entre una herramienta disponible y una herramienta utilizada. Si nadie atiende los eventos, revisa reportes o ejecuta acciones correctivas, el cálculo no debe adjudicarle mejoras que no puedes demostrar.
La unidad mínima de análisis es una mejora documentada, no una alerta recibida. Registra qué ocurrió, qué decisión tomaste y qué resultado económico tuvo.
Cómo establecer una referencia que sí permita comparar
Elige un periodo anterior que represente la operación habitual. Compara unidades con funciones equivalentes y documenta cambios de rutas, carga transportada, turnos o condiciones de trabajo que alteren el resultado.
El gasto total aislado puede engañar. Una flota que recorre menos distancia puede consumir menos combustible sin haber mejorado su eficiencia; por eso necesitas indicadores relativos al trabajo realizado.
| Indicador | Qué permite evaluar | Precaución al interpretarlo |
|---|---|---|
| Litros por kilómetro | Consumo respecto de la distancia | Compara cargas y condiciones semejantes |
| Kilómetros por servicio | Recorrido necesario para completar una operación | Separa cambios de ruta o de cliente |
| Horas administrativas por reporte | Trabajo dedicado a recopilar información | Distingue tiempo disponible de ahorro monetario |
| Horas fuera de operación | Tiempo que la unidad no presta servicio | Identifica la causa antes de atribuir la mejora |
Puedes presentar resultados normalizados a 1 mes para facilitar la lectura. Eso no convierte un mes aislado en una muestra suficiente: conserva el periodo completo y explica las diferencias operativas.
No elimines registros desfavorables para mejorar el resultado. Si una unidad cambió de función o estuvo fuera de servicio, identifica esa condición y aplica el mismo criterio de inclusión antes y después.
Qué beneficios económicos puedes incluir
Combustible: mide consumo, no solo gasto
Compara litros consumidos respecto del trabajo realizado. Después utiliza el costo documentado del combustible para valorar la diferencia atribuible a las acciones tomadas.
Separar volumen y desembolso evita confundir una variación del precio de compra con una mejora operativa. Respalda el cálculo con cargas registradas, distancias y movimientos de las unidades.
No atribuyas al GPS toda la variación si también cambiaste vehículos, rutas o procedimientos. Describe qué intervención produjo el resultado y qué otras condiciones cambiaron.
Recorridos: distingue distancia evitada y combustible
Los kilómetros innecesarios eliminados pueden representar un beneficio. Para monetizarlos, utiliza los componentes de costo variable que tu empresa tenga documentados.
Si ya contabilizaste el combustible evitado, exclúyelo del costo por kilómetro usado en esta partida. El mismo litro ahorrado no puede aparecer como beneficio de combustible y como beneficio de recorrido.
Administración: diferencia capacidad y ahorro efectivo
Automatizar una consulta o facilitar un reporte puede liberar tiempo del equipo. Registra las horas antes y después, junto con la tarea que dejó de hacerse manualmente.
El tiempo liberado no es automáticamente una reducción de nómina. Preséntalo como capacidad disponible, salvo que puedas demostrar un gasto eliminado o una producción adicional con resultado económico verificable.
Continuidad operativa: respalda cada evento
Una intervención documentada puede evitar o reducir una interrupción. Para incluirla, conserva el registro del evento, la actuación realizada y los gastos que efectivamente cambiaron.
No conviertas cualquier alerta atendida en un incidente evitado. Tampoco registres como ingreso recuperado un servicio que nunca estuvo comprometido o cuya contribución económica no puedes acreditar.
Qué costos deben entrar en el cálculo
Trabaja con el alcance contratado y los comprobantes de tu empresa. Para una evaluación de 2026, separa el desembolso inicial de los costos recurrentes y de los recursos internos utilizados.
| Partida | Qué registrar | Cómo evitar distorsiones |
|---|---|---|
| Implementación | Equipos, instalación y configuración que correspondan | Incluye únicamente conceptos aplicables al proyecto |
| Servicio recurrente | Plataforma, conectividad y monitoreo contratados | Usa el mismo periodo de los beneficios |
| Recursos internos | Capacitación, administración y atención de eventos | Documenta las horas realmente dedicadas |
| Cambios posteriores | Reinstalaciones, mantenimiento o ajustes aplicables | No supongas que están incluidos ni que se cobran aparte |
Esta lista es una plantilla de revisión, no una descripción de cargos de un proveedor. Confirma cada concepto en tu propuesta y evita sumar un servicio por separado si ya forma parte de otra partida.
Define también el tratamiento contable con tu área financiera. Si presentas flujo de efectivo, usa ese enfoque de principio a fin; no lo mezcles con una evaluación contable sin explicar el cambio.
ROI y plazo de recuperación: cuál necesitas
El ROI mide rentabilidad; el plazo de recuperación mide cuánto tarda en recuperarse el desembolso inicial. Conviene presentar ambos, porque un resultado rentable no explica por sí solo cuándo regresa el efectivo.
| Medida | Mejor para | Ventaja | Limitación |
|---|---|---|---|
| ROI del periodo | Evaluar rentabilidad dentro de un horizonte definido | Relaciona beneficio neto e inversión | Cambia al modificar el periodo analizado |
| Plazo de recuperación | Planear recuperación del efectivo inicial | Expresa el tiempo necesario para recuperar el desembolso | No describe por sí solo la rentabilidad posterior |
Si el beneficio neto mensual es estable y positivo, el plazo de recuperación se obtiene dividiendo el desembolso inicial entre ese beneficio mensual. Resta primero los costos recurrentes de los beneficios mensuales.
Cuando los flujos cambian, acumula mes a mes las entradas y salidas hasta recuperar el desembolso inicial. Si el flujo neto no es positivo, no presentes un plazo de recuperación finito basado en esa operación.
Por qué varía el retorno del rastreo GPS
No existe un porcentaje universal que describa todas las flotas. El retorno depende del problema que corriges, de la evidencia disponible y del costo necesario para sostener la mejora.
- Punto de partida. Una operación con recorridos innecesarios tiene oportunidades distintas a otra con rutas ya controladas.
- Intensidad de uso. La distancia, las horas de trabajo y la actividad de las unidades afectan el beneficio acumulado.
- Alcance del sistema. Ubicación, telemetría y monitoreo deben evaluarse según las funciones realmente contratadas.
- Respuesta operativa. Una alerta requiere responsables, criterios de atención y seguimiento para convertirse en una acción útil.
- Comparabilidad. Cambios de carga, ruta o actividad modifican los resultados y deben quedar registrados.
- Horizonte financiero. Un periodo corto concentra el desembolso inicial y recoge menos tiempo de beneficios.
Para el seguimiento de 2026, conserva las mismas definiciones de indicadores entre revisiones. Cambiar la forma de medir a mitad del proyecto impide saber si mejoró la operación o solamente cambió el reporte.
¿Cómo incluyo la prevención de robos en el retorno?
Incluye como beneficio realizado únicamente un resultado económico respaldado por un evento y sus comprobantes. Que no ocurra un robo durante el periodo no demuestra que el sistema haya evitado una pérdida equivalente al valor de la unidad.
Presenta la reducción de exposición al riesgo en un apartado separado. Si tu empresa cuenta con registros suficientes para construir escenarios, identifica sus supuestos y no los mezcles con el ahorro ya observado.
¿Qué hago si todavía no tengo datos suficientes?
Empieza con una medición prospectiva y deja el ROI como una proyección hasta verificar resultados. Define antes de operar qué registros necesitarás, quién los validará y qué acciones se tomarán ante cada evento.
No reconstruyas una referencia con recuerdos del equipo. Utiliza comprobantes disponibles y declara el alcance real del análisis, sin extender conclusiones a vehículos o periodos que no mediste.
Qué revisar en una demostración antes de decidir
Pide que la demostración siga un caso operativo concreto: detectar una desviación, asignar un responsable, registrar una acción y recuperar la evidencia necesaria para evaluar su resultado. Después confirma qué información podrás consultar y bajo qué condiciones.
Delince es para empresas mexicanas que necesitan rastreo GPS y telemetría vehicular para gestionar sus flotas. Su oferta incluye monitoreo de flotas, pero el retorno financiero debe calcularse con los datos y el alcance de cada operación.
Al evaluar Delince para rastreo GPS, la ventaja es poder considerar ubicación, telemetría y monitoreo dentro de tu proyecto. La limitación del cálculo permanece: ninguna funcionalidad sustituye la referencia operativa ni demuestra por sí misma un ahorro.
Solicita que la propuesta delimite responsabilidades, información disponible y acompañamiento. Evalúa el servicio contra tus necesidades reales, no contra una lista de funciones que tu equipo no utilizará.
Preguntas frecuentes
¿Cómo calcular el retorno de inversión de un rastreo GPS sin inventar ahorros?
Resta el costo total a los beneficios económicos comprobados del mismo periodo y divide el resultado entre ese costo para expresarlo como porcentaje. Conserva evidencia de cada beneficio y excluye las mejoras que no puedes atribuir a una acción documentada.
¿Qué significa que el ROI del GPS sea de 0 %?
Un ROI de 0 % significa que los beneficios considerados igualan el costo total del periodo. No representa una utilidad adicional ni describe por sí solo el flujo de efectivo mensual.
¿Es mejor calcular el ROI por vehículo o por toda la flota?
Calcula por vehículo cuando puedas asignar costos y beneficios con precisión, y consolida después la flota. Si existen costos compartidos, distribúyelos con un criterio documentado para no duplicarlos.
¿Puedo usar 12 meses para evaluar el rastreo GPS?
Puedes usar 12 meses si incluyes los costos y beneficios correspondientes a esos mismos 12 meses. La comparación debe conservar condiciones operativas equivalentes o explicar sus diferencias.
¿El tiempo que ahorra mi equipo cuenta como retorno?
El tiempo liberado cuenta como capacidad operativa, pero no siempre como ahorro monetario. Inclúyelo en el retorno financiero cuando demuestres un gasto eliminado o un beneficio económico verificable.
¿Debo sumar el valor del camión si no ocurrió un robo?
No sumes el valor del camión como ahorro comprobado solamente porque no ocurrió un robo. Separa la evaluación del riesgo de los beneficios económicos realizados.
¿Delince garantiza un porcentaje de retorno para mi flota?
El ROI de Delince debe calcularse con los costos, beneficios y condiciones de tu operación. Evalúa una demostración y el alcance propuesto sin sustituir la evidencia por un porcentaje supuesto.
Un último punto: separa el dato de la decisión
Antes de cerrar tu evaluación de 2026, revisa cada beneficio con esta pregunta: ¿qué decisión cambió gracias a la información del sistema? Si no puedes identificar la acción y su evidencia, conserva el indicador como información operativa, no como dinero recuperado.
Aprueba la inversión con beneficios verificables y mide después si se cumplen. Esa disciplina permite corregir la implementación sin inflar el resultado.
Guías relacionadas
- Rastreo GPS para transporte de carga
- Cómo conectar el control de combustible a la gestión de flotas
- Cuánto tiempo toma implementar un sistema de gestión de flotas
Solicita una demostración en vivo de la plataforma
Revisa el alcance de rastreo, telemetría y monitoreo que necesita tu operación.